Domain reverse-hypothek.de kaufen?
Wir ziehen mit dem Projekt
reverse-hypothek.de um.
Sind Sie am Kauf der Domain
reverse-hypothek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reverse-hypothek.de kaufen?
Was ist der Unterschied zwischen IHE und dem HL7?
IHE (Integrating the Healthcare Enterprise) ist eine Initiative, die sich darauf konzentriert, die Interoperabilität von medizinischen Informationssystemen zu verbessern. Sie entwickelt und fördert Implementierungsleitfäden und Profile, um den Austausch von Gesundheitsdaten zwischen verschiedenen Systemen zu erleichtern. HL7 (Health Level Seven) ist hingegen eine internationale Organisation, die Standards für den Austausch, die Integration, den Austausch und die Verwaltung von elektronischen Gesundheitsdaten entwickelt. HL7 definiert Nachrichtenstandards und Protokolle, um die Kommunikation zwischen verschiedenen Gesundheitssystemen zu ermöglichen. **
Wie viel Kapital für Immobilie?
Wie viel Kapital für Immobilie? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort der Immobilie, dem Zustand des Gebäudes, den aktuellen Marktpreisen und Ihrem persönlichen Budget. Es ist wichtig, eine genaue Kalkulation durchzuführen, um sicherzustellen, dass Sie über ausreichend Kapital verfügen, um den Kaufpreis, die Nebenkosten und eventuelle Renovierungen oder Reparaturen abzudecken. Ein Immobilienmakler oder Finanzberater kann Ihnen bei der Bestimmung des benötigten Kapitals helfen und Ihnen möglicherweise auch bei der Finanzierungsoptionen zur Seite stehen. Denken Sie daran, dass der Kauf einer Immobilie eine langfristige Investition ist und es wichtig ist, realistisch zu planen und sich nicht zu übernehmen. **

Ähnliche Suchbegriffe für HL7
Top-Angebote
Produkte zum Begriff HL7:
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
-
Bestimme den Zinssatz, bei dem sich das Kapital von Frau Müller nach 20 Jahren verdoppelt, wenn sie ein Kapital von 5000 zu einem Zinssatz von 2 anlegt.
Um das Kapital zu verdoppeln, muss der Zinssatz so gewählt werden, dass das Kapital nach 20 Jahren auf das Doppelte anwächst. Das bedeutet, dass das Kapital nach 20 Jahren 10000 betragen muss. Mit einem Zinssatz von 2% würde das Kapital nach 20 Jahren jedoch nur auf 6109,57 anwachsen. Daher muss ein höherer Zinssatz gewählt werden. **
-
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **


Wie können Unternehmen Kapital zur Finanzierung ihrer Geschäftstätigkeit beschaffen?
Unternehmen können Kapital durch die Aufnahme von Krediten bei Banken oder Investoren erhalten. Sie können auch Eigenkapital durch den Verkauf von Aktien an Investoren oder durch Gewinnrücklagen generieren. Eine weitere Möglichkeit ist die Nutzung von Crowdfunding-Plattformen, um Kapital von einer Vielzahl von Personen zu sammeln. **
Wie kann man eine solide Finanzierung für ein neues Eigenheim aufbauen?
1. Ersparnisse anlegen und regelmäßig Geld für den Hauskauf zurücklegen. 2. Kreditwürdigkeit verbessern, indem man Schulden abbaut und eine positive Bonität aufbaut. 3. Finanzierungsoptionen vergleichen und sich für das beste Angebot entscheiden, z.B. durch Eigenkapital, Kredite oder Fördermittel. **
Top-Angebote
Produkte zum Begriff HL7:
-
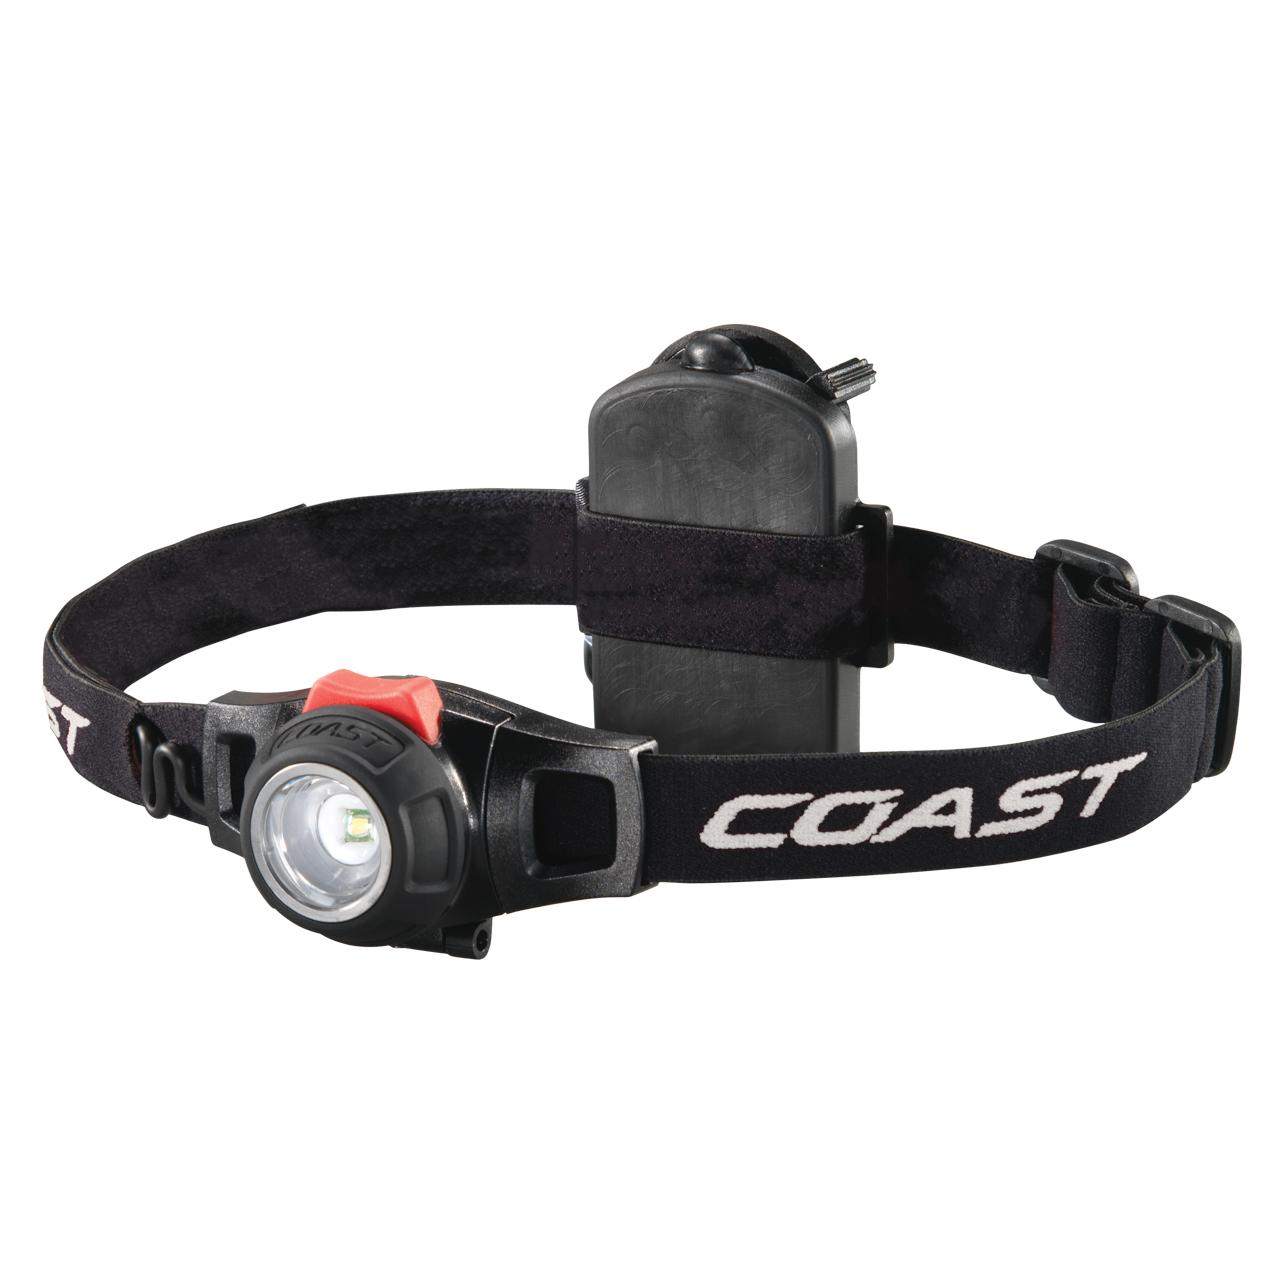
Coast headlamp hl7 285lumensLove our Pure Beam Focusing System? The HL7 Headlamp gives you the ability to shine a ultra wide flood beam and then quickly twist the bezel to a long reaching spot beam with transition halo so that you can be ready for anything. With our Variable Light Control Technology onboard you have the ability to adjust the light output with the control wheel to any point between the lowest low and the highest high so you can have highly personalized output and runtimes.With Coast's commitment to quality, the HL7 Headlamp is impact resistant, weather resistant and its LED is virtually unbreakable. The HL7 Headlamp is backed by Coast's lifetime warranty against defects in materials and workmanship. Tested and rated to ANSI/FL1 standards.BEAM OPTICS PURE BEAM FOCUSINGLIGHT OUTPUT (HIGH) 285 LUMENSLIGHT OUTPUT (LOW) 4 LUMENSBEAM DISTANCE (HIGH) 390 FT / 119 MBEAM DISTANCE (LOW) 42 FT / 13 MRUNTIME (HIGH) 1H 30MINRUNTIME (LOW) 70HWEIGHT 4.4 OZ / 124 GBATTERY DESCRIPTION 3 X AAA55,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hückmann Coast Kopflampe HL7 #138685Ausführung=KopfleuchteBatterieart=MicroANSI=AAAAnzahl der Batterien=3Mit Batterien mitgeliefert=jaAufladbar=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaLichtstrom einstellbar=StufenLichtstrom=5..305 lmGehäusefarbe=schwarzWerkstoff=KunststoffGesamtgewicht=211 gSchutzart (IP)=IPX447,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen IHE und dem HL7?
IHE (Integrating the Healthcare Enterprise) ist eine Initiative, die sich darauf konzentriert, die Interoperabilität von medizinischen Informationssystemen zu verbessern. Sie entwickelt und fördert Implementierungsleitfäden und Profile, um den Austausch von Gesundheitsdaten zwischen verschiedenen Systemen zu erleichtern. HL7 (Health Level Seven) ist hingegen eine internationale Organisation, die Standards für den Austausch, die Integration, den Austausch und die Verwaltung von elektronischen Gesundheitsdaten entwickelt. HL7 definiert Nachrichtenstandards und Protokolle, um die Kommunikation zwischen verschiedenen Gesundheitssystemen zu ermöglichen. **
-
Wie viel Kapital für Immobilie?
Wie viel Kapital für Immobilie? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort der Immobilie, dem Zustand des Gebäudes, den aktuellen Marktpreisen und Ihrem persönlichen Budget. Es ist wichtig, eine genaue Kalkulation durchzuführen, um sicherzustellen, dass Sie über ausreichend Kapital verfügen, um den Kaufpreis, die Nebenkosten und eventuelle Renovierungen oder Reparaturen abzudecken. Ein Immobilienmakler oder Finanzberater kann Ihnen bei der Bestimmung des benötigten Kapitals helfen und Ihnen möglicherweise auch bei der Finanzierungsoptionen zur Seite stehen. Denken Sie daran, dass der Kauf einer Immobilie eine langfristige Investition ist und es wichtig ist, realistisch zu planen und sich nicht zu übernehmen. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
Ähnliche Suchbegriffe für HL7
-
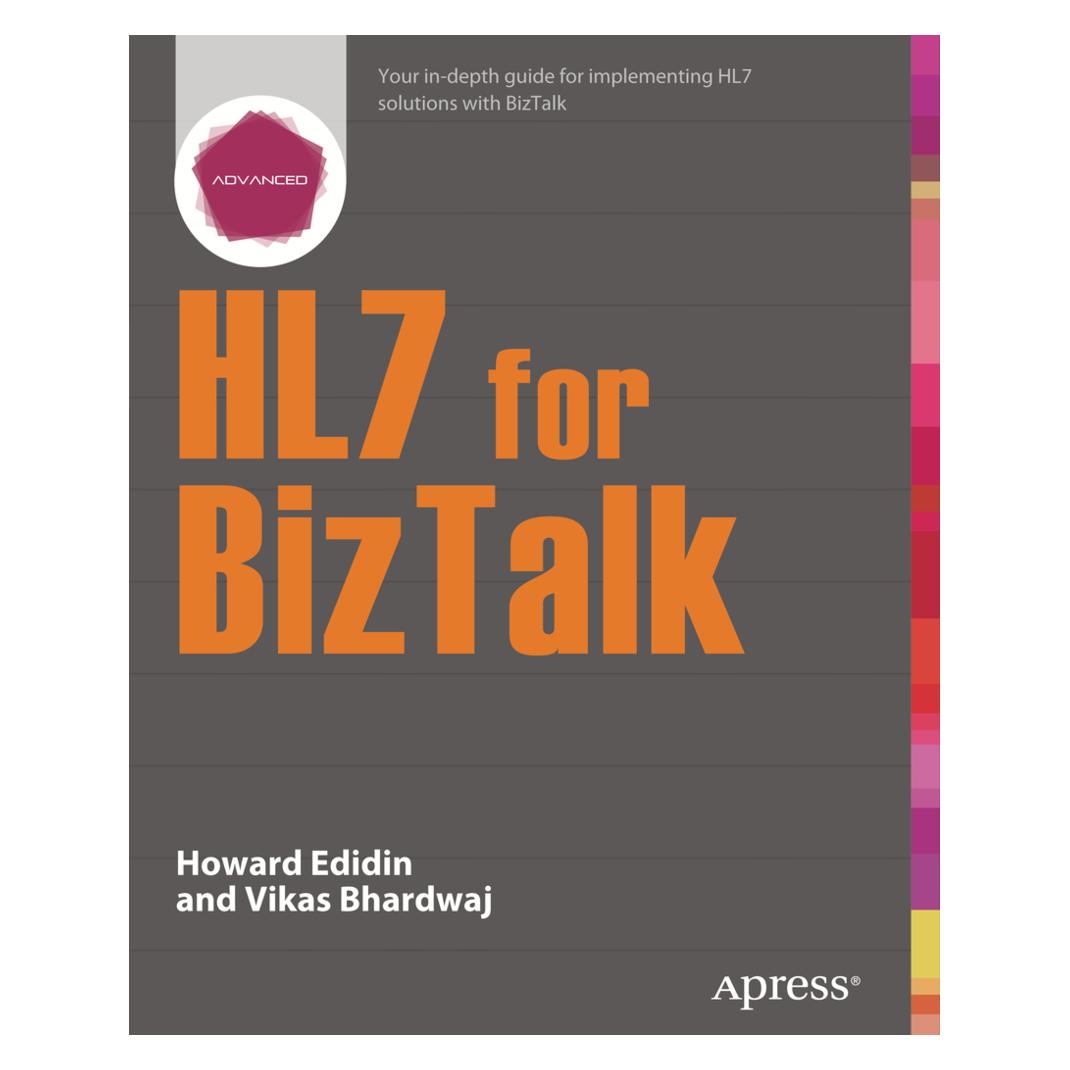
Health Informatics on FHIR: How HL7's API is Transforming Healthcare, Gebundene Ausgabe von Mark L. Braunstein, Springer, 978-3-030-91562-9Health Informatics On Fhir: How Hl7's Api Is Transforming Healthcare, Gebundene Ausgabe Von Mark L. Braunstein, Springer, 978-3-030-91562-9, Seitenanzahl: 47064,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimme den Zinssatz, bei dem sich das Kapital von Frau Müller nach 20 Jahren verdoppelt, wenn sie ein Kapital von 5000 zu einem Zinssatz von 2 anlegt.
Um das Kapital zu verdoppeln, muss der Zinssatz so gewählt werden, dass das Kapital nach 20 Jahren auf das Doppelte anwächst. Das bedeutet, dass das Kapital nach 20 Jahren 10000 betragen muss. Mit einem Zinssatz von 2% würde das Kapital nach 20 Jahren jedoch nur auf 6109,57 anwachsen. Daher muss ein höherer Zinssatz gewählt werden. **
-
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **
-
Wie können Unternehmen Kapital zur Finanzierung ihrer Geschäftstätigkeit beschaffen?
Unternehmen können Kapital durch die Aufnahme von Krediten bei Banken oder Investoren erhalten. Sie können auch Eigenkapital durch den Verkauf von Aktien an Investoren oder durch Gewinnrücklagen generieren. Eine weitere Möglichkeit ist die Nutzung von Crowdfunding-Plattformen, um Kapital von einer Vielzahl von Personen zu sammeln. **
-
Wie kann man eine solide Finanzierung für ein neues Eigenheim aufbauen?
1. Ersparnisse anlegen und regelmäßig Geld für den Hauskauf zurücklegen. 2. Kreditwürdigkeit verbessern, indem man Schulden abbaut und eine positive Bonität aufbaut. 3. Finanzierungsoptionen vergleichen und sich für das beste Angebot entscheiden, z.B. durch Eigenkapital, Kredite oder Fördermittel. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.